Você conseguiu guardar R$ 1.000. E agora, onde colocar esse dinheiro para ele render?
Pode parecer uma pergunta simples, mas basta abrir o aplicativo de um banco para encontrar várias possibilidades. Uma conta promete rendimento automático. Outra oferece um CDB que paga 100% do CDI. Há também a tradicional poupança e os títulos do Tesouro Direto.
Com tantas opções, é natural ficar em dúvida.
A boa notícia é que você não precisa ser especialista em investimentos para compreender as diferenças. E começar com R$ 1.000 já é uma oportunidade de desenvolver um hábito importante: fazer o dinheiro trabalhar a favor dos seus objetivos.
Neste artigo, vamos entender como funcionam três alternativas conhecidas dos brasileiros, o que influencia seus rendimentos e por que a melhor escolha nem sempre é aquela que anuncia a maior taxa.
Antes de tudo: quanto R$ 1.000 podem render?
O rendimento depende de três fatores fundamentais: a taxa oferecida, o tempo que o dinheiro permanece aplicado e os impostos ou custos envolvidos.
Imagine um investimento hipotético que renda 10% ao ano.
Se você aplicar R$ 1.000 e mantiver o dinheiro investido durante um ano inteiro, terá R$ 1.100 antes de impostos e taxas.
Nesse caso, o rendimento bruto será de R$ 100.
Agora imagine que o rendimento anual seja de 12%. Nas mesmas condições, o saldo chegaria a R$ 1.120, com ganho bruto de R$ 120.
A diferença entre os dois investimentos seria de R$ 20 naquele ano.
Pode parecer pouco, mas isso ajuda a compreender algo importante: a rentabilidade precisa ser analisada junto com o prazo, os riscos e as condições de resgate.
Além disso, essas simulações utilizam taxas hipotéticas e constantes. Elas não representam uma promessa de retorno nem a rentabilidade efetiva dos produtos em outubro de 2026.
Quanto rende R$ 1.000 na poupança?
A poupança continua sendo uma das aplicações mais conhecidas do Brasil.
Seu funcionamento é relativamente simples, e a remuneração segue regras definidas por lei.
Para depósitos sujeitos às regras atuais, quando a meta da Selic está acima de 8,5% ao ano, a poupança remunera 0,5% ao mês mais a Taxa Referencial, conhecida como TR.
Quando a meta Selic é igual ou inferior a 8,5% ao ano, a remuneração adicional corresponde a 70% da meta Selic, mensalizada, também acrescida da TR.
Vamos imaginar um cenário em que a poupança renda exatamente 0,5% durante um mês, desconsiderando a TR apenas para facilitar o exemplo.
Nesse caso, R$ 1.000 gerariam R$ 5 de rendimento, chegando a R$ 1.005.
O valor efetivo pode ser maior em função da TR.
Mas existe um detalhe que muita gente desconhece.
O aniversário da poupança faz diferença
Na poupança, o rendimento é creditado conforme a data de aniversário do depósito.
Se você aplicar o dinheiro e retirá-lo antes de completar o período de rendimento, normalmente não receberá a remuneração daquele período sobre o valor retirado.
Imagine depositar R$ 1.000 e precisar resgatar tudo vinte dias depois.
Embora o dinheiro tenha permanecido guardado durante quase três semanas, ele não terá completado o primeiro aniversário mensal da aplicação.
Esse funcionamento é diferente do de muitos investimentos que acumulam rendimento diariamente.
Para pessoas físicas, os rendimentos da poupança são isentos de Imposto de Renda.
Quanto rende R$ 1.000 em um CDB?
O Certificado de Depósito Bancário, conhecido como CDB, é um investimento de renda fixa emitido por instituições financeiras.
Quando você investe em um CDB, está, essencialmente, emprestando dinheiro à instituição emissora, que assume o compromisso de remunerar a aplicação conforme as condições contratadas.
Existem diferentes modalidades de CDB, mas uma das mais conhecidas é a pós-fixada, cuja remuneração corresponde a um percentual do CDI.
Você provavelmente já encontrou expressões como “100% do CDI” ou “110% do CDI”.
Mas o que isso significa?
Entendendo o CDI sem complicação
O CDI é uma referência muito utilizada no mercado financeiro brasileiro, relacionada às taxas das operações interbancárias de curtíssimo prazo.
Sua taxa costuma acompanhar de perto a Selic, embora não seja exatamente a mesma coisa.
Um CDB que remunera 100% do CDI acompanha integralmente essa referência durante o período de aplicação, conforme as regras do produto.
Já um CDB de 110% do CDI oferece uma remuneração equivalente a 110% da taxa de referência acumulada no período.
Isso não significa ganhar 110% sobre o dinheiro investido.
Vamos imaginar que o CDI acumulado durante um ano seja de 12%.
Nesse cenário hipotético, um CDB de 100% do CDI renderia aproximadamente R$ 120 brutos sobre uma aplicação inicial de R$ 1.000.
O saldo bruto chegaria a R$ 1.120.
Se o investimento fosse resgatado após 365 dias, considerando uma alíquota de 17,5% de Imposto de Renda sobre o rendimento, o imposto seria de R$ 21.
O ganho líquido seria de R$ 99, e o saldo final, de R$ 1.099, sem considerar eventuais outros custos.
Perceba que o imposto incide sobre o rendimento, e não sobre os R$ 1.000 originalmente investidos.
Todo CDB permite retirar o dinheiro quando quiser?
Não.
Alguns CDBs oferecem liquidez diária, enquanto outros exigem que o investidor mantenha os recursos aplicados até determinada data.
Essa diferença é muito importante.
Imagine encontrar um CDB com uma taxa atrativa, mas com vencimento em três anos e sem possibilidade contratual de resgate antecipado.
Se você precisar do dinheiro daqui a dois meses, a rentabilidade anunciada não resolverá seu problema.
Por isso, antes de investir, observe quando o dinheiro poderá ser retirado e quais condições se aplicam.
Quanto rende R$ 1.000 no Tesouro Selic?
O Tesouro Selic é um título público federal disponibilizado aos investidores por meio do Tesouro Direto.
Ao comprar esse título, você está emprestando recursos ao governo federal e recebendo uma remuneração vinculada à Selic diária, com os efeitos das condições de negociação do título.
É uma alternativa frequentemente considerada por quem deseja investir em renda fixa e construir uma reserva financeira.
Mas quanto R$ 1.000 renderiam?
Imagine, apenas como exemplo, que o retorno bruto acumulado de uma aplicação durante um ano seja de 12%.
Nesse cenário simplificado, os R$ 1.000 se transformariam em R$ 1.120 antes dos impostos.
Se o resgate ocorrer após 365 dias, a alíquota de Imposto de Renda sobre o rendimento será de 17,5%.
O resultado líquido ilustrativo seria de R$ 1.099, desconsiderando eventuais custos e diferenças de preço na negociação.
Esse exemplo não significa que o Tesouro Selic e um CDB de 100% do CDI terão necessariamente o mesmo rendimento.
As referências são diferentes, e o retorno efetivo também depende das condições de cada investimento.
O Tesouro Selic tem taxas?
A B3 estabelece uma taxa de custódia de 0,20% ao ano para títulos do Tesouro Direto, mas existe uma isenção importante.
No Tesouro Selic, não há cobrança dessa taxa sobre os primeiros R$ 10 mil por CPF. Acima desse limite, ela incide sobre o valor excedente.
A instituição financeira utilizada pelo investidor também pode estabelecer sua própria cobrança.
Além disso, embora o Tesouro Selic apresente baixa volatilidade em comparação com outros títulos públicos, seu preço pode variar. Um resgate antecipado ocorre pelo preço de mercado e não garante um rendimento predeterminado.
E os impostos? Eles podem mudar a comparação
Um erro bastante comum é comparar investimentos apenas pelo rendimento bruto.
Na prática, o que importa para o investidor é quanto dinheiro estará disponível depois dos impostos e custos.
Nos CDBs tributáveis e no Tesouro Selic, o Imposto de Renda sobre os rendimentos segue uma tabela regressiva.
Isso significa que a alíquota diminui conforme o prazo de permanência do dinheiro na aplicação.
Para investimentos de até 180 dias, a alíquota é de 22,5%.
Entre 181 e 360 dias, passa para 20%.
De 361 a 720 dias, cai para 17,5%.
Acima de 720 dias, chega a 15%.
Também pode haver incidência de IOF sobre os rendimentos quando o resgate ocorre antes de completar 30 dias.
Já a poupança possui isenção de Imposto de Renda para pessoas físicas.
Por isso, a comparação correta precisa considerar o rendimento líquido e o período de aplicação.
Qual investimento é mais seguro?
Segurança é uma preocupação legítima, especialmente quando o dinheiro representa meses de economia.
Mas é importante entender que diferentes investimentos possuem diferentes tipos de risco.
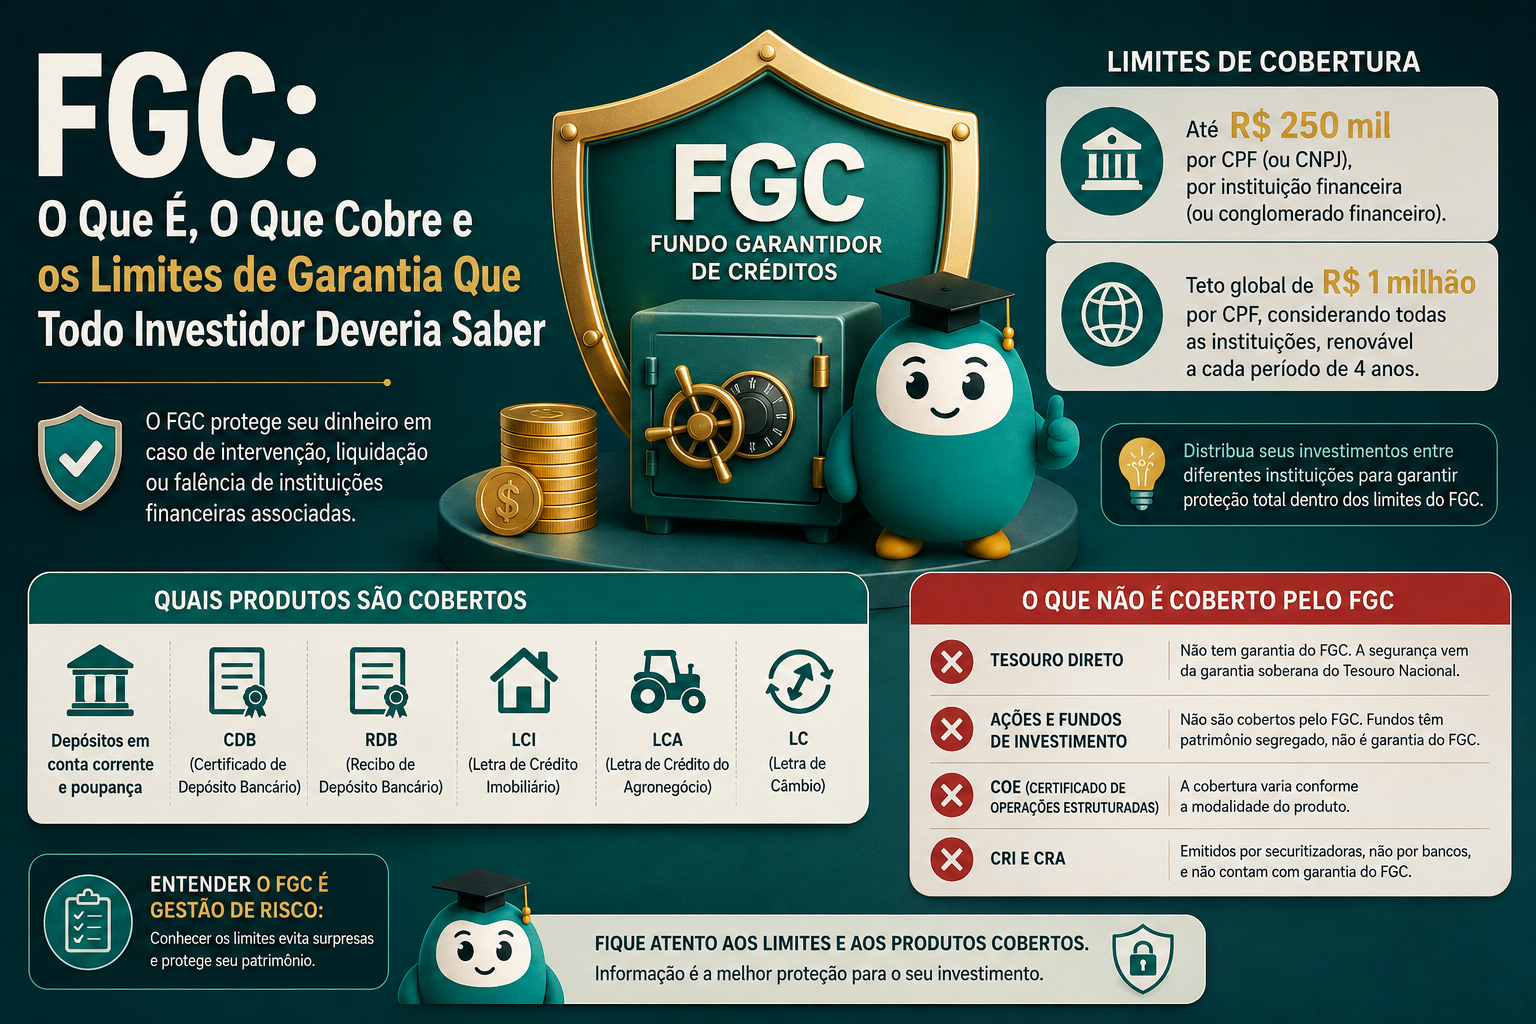
O Tesouro Selic é um título público federal, com risco de crédito associado ao governo brasileiro. Ele não possui cobertura do Fundo Garantidor de Créditos, o FGC.
Os CDBs elegíveis emitidos por instituições associadas ao FGC contam com uma proteção que, pelas regras gerais, alcança até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, respeitado o limite global de R$ 1 milhão em um período de quatro anos.
A poupança, quando elegível e mantida em instituição associada, também possui cobertura do FGC.
Isso não significa que todos os investimentos apresentam riscos idênticos ou que a cobertura funcione como um resgate imediato.
Antes de aplicar, vale conhecer a instituição emissora e compreender as regras do produto.
Tenho apenas R$ 1.000. Vale a pena começar?
Vale a pena considerar, sim.
Existe uma ideia equivocada de que investir é algo reservado a pessoas com salários elevados ou grandes patrimônios.
Na realidade, desenvolver o hábito de guardar dinheiro pode ser tão importante quanto escolher o primeiro investimento.
Imagine alguém que consegue separar R$ 100 por mês.
Em um ano, essa pessoa terá destinado R$ 1.200 aos seus objetivos, mesmo sem considerar qualquer rendimento.
Agora imagine manter essa disciplina durante vários anos.
O crescimento financeiro não depende apenas da rentabilidade. Também depende da frequência dos aportes, do tempo e da capacidade de evitar dívidas desnecessárias.
É claro que nem todo orçamento permite guardar dinheiro todos os meses. Para algumas famílias, o primeiro passo será organizar despesas ou quitar compromissos financeiros.
E isso também faz parte da educação financeira.
Qual é o melhor investimento para uma reserva de emergência?
Uma reserva de emergência existe para ajudar quando algo não sai conforme o planejado.
Pode ser uma despesa médica inesperada, um problema no carro, a necessidade de reparar um equipamento essencial ou uma interrupção temporária da renda.
Por esse motivo, a prioridade costuma ser a segurança e a disponibilidade do dinheiro.
O Tesouro Selic e determinados CDBs com liquidez diária podem ser considerados, desde que suas condições de resgate sejam compatíveis com a necessidade do investidor.
É importante verificar horários, prazos de liquidação e possíveis limitações.
O dinheiro reservado para uma emergência não deve ficar preso em um produto que impeça o acesso quando ele for necessário.
E lembre-se: a melhor reserva não é necessariamente a que promete render mais, mas aquela que pode cumprir sua função quando você precisar.
Três erros comuns de quem está começando a investir
O primeiro é escolher um investimento apenas porque ele anuncia uma taxa elevada.
Uma remuneração atraente pode vir acompanhada de prazo longo, baixa liquidez ou riscos que o investidor ainda não compreende.
O segundo é ignorar os impostos.
Um produto que oferece rendimento bruto maior nem sempre entregará o melhor resultado líquido.
O terceiro é investir sem definir um objetivo.
Guardar dinheiro para uma viagem no próximo semestre é diferente de investir para a aposentadoria.
Quando você entende por que está investindo, fica mais fácil avaliar quais características realmente importam.
Afinal, onde colocar seus primeiros R$ 1.000?
Não existe uma resposta universal.
A poupança oferece simplicidade e possui regras de remuneração conhecidas, mas seu aniversário mensal pode fazer diferença em resgates antecipados.
O CDB pode oferecer condições interessantes, especialmente quando possui boa remuneração e liquidez compatível com seus objetivos.
O Tesouro Selic permite investir em títulos públicos federais e acompanhar a remuneração relacionada à taxa básica de juros, respeitadas as características do produto.
A escolha depende do prazo, da necessidade de acesso ao dinheiro, dos custos e do risco que você está disposto a assumir.
Mais importante do que encontrar o investimento perfeito é compreender onde seu dinheiro está aplicado.
Conclusão: seu primeiro investimento pode ser o começo de algo maior
Talvez R$ 1.000 não sejam suficientes para transformar sua vida financeira de uma vez.
Mas podem representar algo muito importante: o início de uma mudança de comportamento.
Quando você aprende a comparar investimentos, entender os juros e reconhecer os riscos, deixa de depender apenas de promessas e recomendações de outras pessoas.
Passa a construir suas próprias decisões com mais conhecimento.
E esse aprendizado acompanha você, independentemente do valor que possui hoje.
Investir não começa quando você tem muito dinheiro. Começa quando você decide compreender melhor o que fazer com ele.
Continue aprendendo com o Finkko
No Finkko, acreditamos que aprender sobre finanças deve ser uma oportunidade acessível a todos.
Você encontra conteúdos e ferramentas gratuitas para desenvolver seus conhecimentos sobre investimentos, economia e mercado financeiro, além de recursos para estudar para certificações ANBIMA, como CPA, C-Pro I e C-Pro R.
Seu conhecimento pode crescer todos os dias. E sua próxima conquista pode começar agora.
Acesse finkko.com.br e continue aprendendo.
Este artigo possui finalidade educativa e não constitui recomendação individual de investimento. Os exemplos são hipotéticos e não representam garantia de rentabilidade.