Você já pensou em começar a investir, mas desistiu porque achou que precisava ter muito dinheiro?
Talvez tenha imaginado que investir é coisa de quem ganha bem, entende de economia ou consegue guardar milhares de reais todos os meses.
Se esse pensamento já passou pela sua cabeça, saiba que você não está sozinho.
A verdade é que você não precisa ser rico para começar a investir. E R$ 100 por mês podem ser suficientes para dar os primeiros passos.
É claro que R$ 100 não vão transformar sua vida financeira da noite para o dia. Mas esse valor pode representar algo muito importante: o começo de um hábito capaz de mudar sua relação com o dinheiro.
Neste guia, você vai entender como começar a investir com pouco, quais opções merecem sua atenção, quais erros evitar e como construir seu patrimônio de maneira consciente.
É possível investir com apenas R$ 100?
Sim. E, dependendo do investimento escolhido, você pode começar até com menos.
Hoje, existem produtos financeiros que permitem aplicações de valores relativamente baixos, especialmente em renda fixa.
Isso significa que você não precisa esperar juntar R$ 1.000, R$ 5.000 ou R$ 10.000 para começar.
O mais importante é compreender que investir não significa simplesmente colocar dinheiro em algum lugar esperando que ele aumente.
Investir envolve definir objetivos, conhecer os riscos, entender quando você poderá precisar do dinheiro e escolher alternativas compatíveis com sua realidade.
Imagine duas pessoas.
A primeira ganha R$ 5.000 por mês, mas gasta tudo e nunca consegue guardar nada.
A segunda ganha R$ 2.000 e consegue separar R$ 100 mensalmente.
Embora a primeira tenha uma renda maior, a segunda está desenvolvendo um comportamento financeiro que pode ajudá-la a construir patrimônio.
Isso não significa que guardar dinheiro seja fácil para todo mundo. Existem famílias cujo orçamento já está completamente comprometido com despesas essenciais. Nesses casos, organizar as contas e buscar estabilidade financeira vem antes de investir.
Mas, quando existe espaço no orçamento, mesmo um pequeno valor pode fazer diferença ao longo do tempo.
1. Antes de investir, descubra para onde seu dinheiro está indo
O primeiro passo não é abrir uma conta em uma corretora.
É olhar para sua própria vida financeira.
Você sabe quanto recebe por mês? Quanto gasta com alimentação, transporte, moradia e contas fixas? Quanto vai embora em pequenas compras que parecem inofensivas?
Muitas vezes, não é uma única despesa grande que dificulta guardar dinheiro, mas a soma de vários gastos que passam despercebidos.
Pense em alguém que compra um lanche de R$ 15 três vezes por semana. Em quatro semanas, são aproximadamente R$ 180.
Isso não significa que você precise deixar de aproveitar a vida ou cortar tudo aquilo de que gosta.
A ideia é identificar oportunidades de economizar sem transformar seu orçamento em uma fonte constante de frustração.
Experimente fazer um exercício simples durante 30 dias:
- Anote quanto dinheiro entra.
- Registre seus gastos essenciais.
- Identifique despesas que podem ser reduzidas.
- Defina um valor realista para guardar.
Se conseguir separar R$ 100, ótimo.
Se conseguir apenas R$ 30 ou R$ 50, também é um começo.
A constância importa mais do que tentar guardar um valor alto e desistir no mês seguinte.
2. Tenho dívidas. Devo investir mesmo assim?
Essa é uma das perguntas mais importantes para quem está começando.
E a resposta depende do tipo de dívida.
Se você está pagando juros elevados no cartão de crédito ou no cheque especial, por exemplo, geralmente faz mais sentido priorizar a redução dessas dívidas.
Isso acontece porque os juros cobrados podem ser muito superiores ao rendimento esperado de investimentos conservadores.
Imagine que você tenha R$ 1.000 em uma dívida com juros de 10% ao mês.
Em apenas um mês, essa dívida poderia gerar R$ 100 de juros, desconsiderando pagamentos e outros encargos.
É muito difícil encontrar um investimento convencional que ofereça rendimento suficiente para compensar esse custo, especialmente sem assumir riscos elevados.
Por outro lado, uma dívida com juros baixos, parcelas organizadas e que cabem no orçamento pode exigir uma análise diferente.
O importante é não tratar todas as dívidas da mesma maneira.
Se sua situação financeira estiver apertada, talvez seu primeiro investimento deva ser justamente recuperar o controle das contas.
E isso também é uma conquista.
3. Sua primeira meta deve ser construir uma reserva de emergência
Antes de pensar em ações, criptomoedas ou investimentos mais sofisticados, existe algo que merece atenção: sua reserva de emergência.
Ela funciona como uma proteção financeira para situações inesperadas.
Pode ser uma despesa médica, um conserto urgente, a perda de uma fonte de renda ou qualquer acontecimento que exija dinheiro rapidamente.
Sem uma reserva, uma emergência pode obrigar você a recorrer a empréstimos caros ou ao cartão de crédito.
Quanto guardar?
Uma referência bastante utilizada é acumular o equivalente a três a seis meses de despesas essenciais.
Mas esse valor não é uma regra universal.
Quem possui renda variável, trabalha por conta própria ou tem dependentes pode precisar de uma reserva maior.
Se suas despesas essenciais somam R$ 2.000 mensais, por exemplo, uma reserva equivalente a três meses seria de R$ 6.000.
Parece muito para quem está começando com R$ 100?
Talvez. Mas você não precisa juntar tudo de uma vez.
Pode estabelecer metas menores:
Primeira meta: guardar R$ 300.
Segunda meta: alcançar R$ 500.
Terceira meta: chegar a R$ 1.000.
Depois, continuar avançando até atingir uma reserva adequada à sua realidade.
Dividir um objetivo grande em etapas menores ajuda a manter a motivação.
Onde deixar a reserva?
A reserva de emergência deve priorizar três características:
- Segurança: reduzir o risco de perder o dinheiro reservado.
- Liquidez: conseguir acessar os recursos quando necessário.
- Previsibilidade: evitar oscilações que possam comprometer o valor disponível.
Entre as alternativas frequentemente consideradas estão o Tesouro Selic e CDBs com liquidez diária, desde que suas condições sejam avaliadas.
É importante verificar os horários de resgate, o prazo de disponibilização do dinheiro e as regras específicas de cada produto.
O Tesouro Selic, por exemplo, é um título público com baixo risco de crédito, mas pode apresentar pequenas oscilações de preço em determinadas situações.
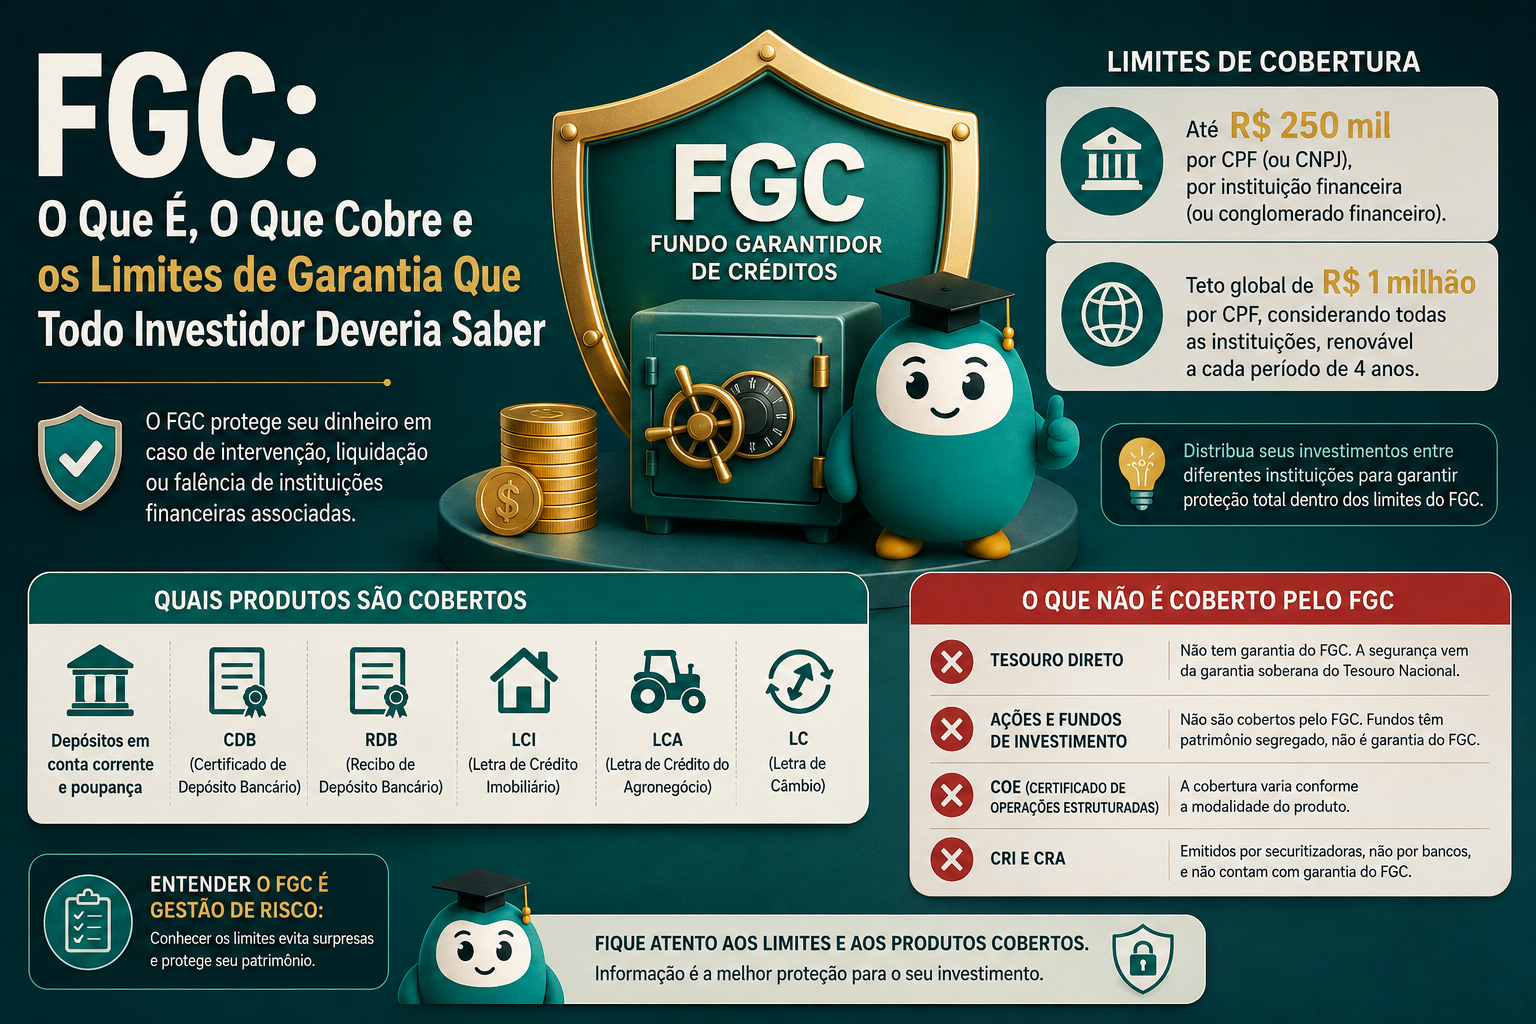
Já um CDB depende da instituição emissora e pode contar com a proteção do Fundo Garantidor de Créditos (FGC), respeitados os limites e as condições aplicáveis.
Para uma reserva, a possibilidade de acessar o dinheiro costuma ser mais importante do que buscar a maior rentabilidade anunciada.
4. Onde investir R$ 100 por mês?
Depois de organizar suas finanças e entender a importância da reserva, chega a hora de conhecer algumas possibilidades.
Não existe um investimento que seja o melhor para todas as pessoas.
A escolha depende de fatores como prazo, objetivo, tolerância ao risco e necessidade de resgate.
Tesouro Selic: uma opção para conhecer a renda fixa
O Tesouro Selic é um título público federal cuja rentabilidade está vinculada à taxa Selic.
Ele costuma ser considerado por investidores iniciantes porque apresenta baixo risco de crédito e permite começar com valores relativamente acessíveis.
Entretanto, o valor mínimo de aplicação depende do preço do título e das regras de negociação vigentes. Por isso, nem sempre exatamente R$ 100 serão suficientes para comprar uma fração disponível.
Também é importante lembrar que existem regras de tributação e que o valor de venda antes do vencimento pode sofrer pequenas variações.
O Tesouro Selic pode fazer sentido para quem procura uma alternativa conservadora, mas é necessário verificar as condições antes de investir.
CDB: você empresta dinheiro ao banco
O Certificado de Depósito Bancário, conhecido como CDB, é um investimento de renda fixa emitido por instituições financeiras.
Na prática, você empresta dinheiro ao banco e recebe uma remuneração conforme as condições contratadas.
Alguns CDBs oferecem rentabilidade vinculada ao CDI, como 100% do CDI ou 105% do CDI.
Outros possuem taxas prefixadas ou combinadas com índices de inflação.
Mas atenção: um CDB que promete pagar mais não é automaticamente melhor.
Você precisa observar:
- O prazo de vencimento.
- A possibilidade de resgate antecipado.
- A solidez da instituição emissora.
- A tributação.
- A rentabilidade líquida.
- A existência e as condições da cobertura do FGC.
Há CDBs com aplicação mínima de R$ 1, enquanto outros exigem valores maiores. Essas condições variam conforme o banco e o produto.
Para quem está formando uma reserva, um CDB com liquidez diária pode ser mais adequado do que outro que exige manter o dinheiro aplicado por vários anos.
LCI e LCA: atenção à isenção de Imposto de Renda
As Letras de Crédito Imobiliário (LCI) e do Agronegócio (LCA) são alternativas de renda fixa emitidas por instituições financeiras.
Uma de suas características mais conhecidas é a isenção de Imposto de Renda sobre os rendimentos para pessoas físicas, conforme a legislação aplicável.
Isso pode torná-las competitivas em comparação com CDBs tributados.
Porém, existem detalhes importantes.
Muitas LCIs e LCAs possuem prazos mínimos, restrições de resgate e exigências de aplicação inicial superiores a R$ 100.
Portanto, podem não ser a opção mais acessível para quem está começando.
O ideal é comparar os rendimentos líquidos e verificar quando o dinheiro poderá ser retirado.
E a poupança?
A poupança continua sendo uma alternativa conhecida por sua simplicidade.
Ela permite depósitos de valores baixos e possui isenção de Imposto de Renda para pessoas físicas.
No entanto, sua remuneração segue regras próprias, vinculadas à Selic e à Taxa Referencial (TR).
Além disso, o rendimento normalmente é creditado na data de aniversário do depósito. Retirar recursos antes dessa data pode fazer você perder o rendimento daquele período sobre o valor sacado.
Por isso, vale conhecer outras opções de renda fixa antes de decidir onde guardar seu dinheiro.
A familiaridade com um produto não significa necessariamente que ele seja a alternativa mais adequada.
5. Quanto você pode acumular investindo R$ 100 por mês?
Agora vamos imaginar o que acontece quando pequenos aportes se transformam em um hábito.
Se você investir R$ 100 todos os meses, sem considerar nenhum rendimento, terá acumulado:
- Em 1 ano: R$ 1.200.
- Em 3 anos: R$ 3.600.
- Em 5 anos: R$ 6.000.
- Em 10 anos: R$ 12.000.
- Em 20 anos: R$ 24.000.
Esses valores representam apenas o dinheiro que você guardou.
Quando existe rentabilidade positiva, os rendimentos podem contribuir para aumentar o patrimônio ao longo do tempo.
É aqui que entra o conceito de juros compostos.
Entendendo os juros compostos sem complicação
Imagine que seu investimento renda determinado valor durante um mês.
No período seguinte, dependendo das características do produto, o rendimento poderá incidir não apenas sobre o dinheiro originalmente aplicado, mas também sobre os rendimentos acumulados.
Com o passar do tempo, esse efeito pode ganhar importância.
Vamos utilizar uma simulação puramente ilustrativa.
Considere aportes de R$ 100 ao final de cada mês, durante 10 anos, com rendimento hipotético constante de 0,6% ao mês.
Ao final desse período, você teria aproximadamente R$ 17.500, antes de impostos, taxas e inflação.
Desse total, R$ 12.000 corresponderiam aos seus depósitos.
O restante seria resultado da rentabilidade hipotética acumulada.
Isso não significa que você encontrará um investimento que pague 0,6% ao mês durante dez anos, nem que essa rentabilidade seja garantida.
O exemplo serve apenas para demonstrar como aportes regulares e juros compostos podem atuar juntos.
Na vida real, os resultados variam conforme as taxas, os produtos escolhidos, os impostos, os custos e as condições econômicas.
Além disso, R$ 17.500 no futuro não terão necessariamente o mesmo poder de compra que R$ 17.500 hoje.
Por isso, também é importante considerar a inflação.
6. O segredo não é investir muito: é continuar investindo
Existe uma armadilha comum entre iniciantes: esperar o momento perfeito.
Algumas pessoas pensam:
"Quando eu ganhar mais, começo."
"Quando sobrar dinheiro, invisto."
"Quando entender tudo sobre o mercado financeiro, dou o primeiro passo."
O problema é que esse momento pode nunca chegar.
Aprender sobre investimentos é importante, mas você não precisa dominar todos os produtos financeiros para começar a organizar seu dinheiro.
Uma estratégia possível é separar o valor destinado aos investimentos assim que receber sua renda, desde que isso não comprometa despesas essenciais.
Se R$ 100 forem viáveis, estabeleça esse valor como uma meta mensal.
Se em determinado mês você conseguir guardar apenas R$ 50, não significa que fracassou.
E se precisar interromper temporariamente os aportes para enfrentar uma emergência, isso também faz parte da vida.
O planejamento financeiro deve funcionar para você, e não se transformar em mais uma cobrança impossível de cumprir.
Consistência não significa perfeição. Significa continuar construindo, respeitando seus limites.
7. Cinco erros que você deve evitar ao começar
Investir sem saber quando precisará do dinheiro
Imagine aplicar sua reserva em um produto que só permite resgate daqui a dois anos.
Se surgir uma emergência antes disso, você poderá enfrentar dificuldades para acessar os recursos.
Antes de investir, sempre pergunte: quando vou precisar desse dinheiro?
Escolher apenas pela maior rentabilidade
Uma oferta que promete pagar muito acima das alternativas disponíveis merece uma análise cuidadosa.
Rentabilidade, risco e liquidez estão relacionados.
Uma taxa elevada pode refletir condições menos favoráveis, maior risco de crédito ou restrições de resgate.
Acreditar em lucro garantido e rápido
Desconfie de promessas de enriquecimento fácil.
Investimentos legítimos possuem riscos, condições e limitações.
Quando alguém promete ganhos extraordinários, constantes e sem risco, o sinal de alerta deve acender.
Investir dinheiro que fará falta no mês
Não faz sentido aplicar R$ 100 e depois precisar recorrer ao cheque especial para pagar uma conta essencial.
O investimento precisa caber no seu orçamento.
Comparar seu começo com o patrimônio de outras pessoas
Nas redes sociais, é comum encontrar pessoas falando sobre grandes carteiras de investimentos e rendimentos mensais elevados.
Mas cada trajetória é diferente.
Você não precisa começar onde outra pessoa está hoje.
Precisa começar de um ponto sustentável para sua própria realidade.
8. Como começar na prática: um plano simples de 30 dias
Se você chegou até aqui e quer transformar conhecimento em ação, pode seguir um plano inicial.
Semana 1 — Conheça seu orçamento
Anote suas receitas, despesas e dívidas.
Descubra se existe espaço para separar R$ 100 mensalmente sem comprometer necessidades básicas.
Se não houver, sua primeira meta pode ser reorganizar as contas.
Semana 2 — Defina seu objetivo
Você está investindo para formar uma reserva de emergência?
Comprar algo importante?
Fazer uma viagem?
Pensar na aposentadoria?
Objetivos diferentes podem exigir investimentos diferentes.
Para o primeiro passo, considere priorizar uma reserva financeira.
Semana 3 — Conheça as opções
Pesquise como funcionam o Tesouro Selic, os CDBs com liquidez diária e outras alternativas conservadoras.
Compare segurança, liquidez, tributação e condições de aplicação.
Verifique se a instituição financeira é autorizada ou supervisionada pelos órgãos competentes, conforme a atividade exercida.
Não invista apenas porque alguém recomendou um produto na internet.
Semana 4 — Faça seu primeiro aporte
Se suas contas estiverem organizadas e você tiver escolhido uma alternativa compatível com seus objetivos, faça seu primeiro investimento.
Pode ser R$ 100.
Pode ser menos.
O importante é que a decisão seja consciente.
Depois, acompanhe seu progresso e procure repetir o hábito quando seu orçamento permitir.
9. E quando você conseguir investir mais?
Começar com R$ 100 não significa permanecer nesse valor para sempre.
Conforme sua renda aumentar ou suas despesas diminuírem, você poderá reavaliar o valor dos aportes.
Talvez consiga passar de R$ 100 para R$ 150.
Depois, para R$ 200.
Esse crescimento gradual pode contribuir bastante para o patrimônio acumulado ao longo dos anos.
Mas não existe obrigação de aumentar os aportes a qualquer custo.
O objetivo é encontrar um equilíbrio entre cuidar das necessidades do presente e construir possibilidades para o futuro.
À medida que seu conhecimento evoluir e sua reserva estiver estruturada, você também poderá estudar outros investimentos, como títulos atrelados à inflação, fundos e ativos de renda variável.
Sempre respeitando seu perfil de risco e seus objetivos.
10. Perguntas frequentes sobre investir R$ 100 por mês
Qual é o melhor investimento para começar com R$ 100?
Não existe uma resposta única.
Para quem ainda não possui reserva de emergência, alternativas conservadoras e com liquidez adequada costumam merecer atenção.
Tesouro Selic e CDBs com liquidez diária são exemplos que podem ser avaliados, respeitando seus valores mínimos, riscos e condições.
Posso perder dinheiro investindo em renda fixa?
Sim, dependendo do produto e das circunstâncias.
Renda fixa não significa ausência de risco.
Existem riscos de crédito, mercado e liquidez. Alguns investimentos podem apresentar perdas se forem vendidos antecipadamente.
Por isso, é fundamental entender as características de cada aplicação.
Vale a pena investir R$ 100 por mês durante dez anos?
Pode valer, especialmente quando os aportes fazem parte de um planejamento financeiro consistente.
O resultado dependerá da rentabilidade, da inflação, dos custos e da regularidade dos depósitos.
Além do patrimônio acumulado, existe um benefício importante: desenvolver disciplina financeira.
É melhor guardar R$ 100 na poupança ou investir em CDB?
Depende das condições do CDB, da necessidade de resgate e dos seus objetivos.
Um CDB pode apresentar rentabilidade líquida superior à poupança, mas isso não é garantido para todos os produtos e prazos.
Compare as alternativas antes de escolher.
Preciso acompanhar meus investimentos todos os dias?
Não necessariamente.
Para quem está começando com investimentos conservadores e objetivos de longo prazo, acompanhar diariamente pode ser desnecessário.
O mais importante é entender o produto, manter seu planejamento e revisar periodicamente se ele continua adequado.
Conclusão: seu futuro financeiro começa com decisões possíveis
Investir R$ 100 por mês não é uma fórmula mágica para enriquecer.
E ninguém deveria prometer isso.
Mas esse valor pode representar o início de algo muito maior: uma relação mais consciente com o dinheiro.
Você aprende a planejar, estabelece objetivos, conhece os investimentos e começa a construir uma reserva para lidar melhor com os imprevistos.
Com o tempo, pode ganhar confiança para tomar decisões financeiras mais complexas.
Não importa se o primeiro aporte será de R$ 20, R$ 50 ou R$ 100.
O que importa é que ele faça sentido para sua realidade.
Você não precisa começar com muito. Precisa começar com consciência.
Continue aprendendo com o Finkko
Quer entender melhor como funcionam os investimentos antes de aplicar seu dinheiro?
No Finkko, você encontra conteúdos educativos, ferramentas e experiências de aprendizagem para desenvolver seus conhecimentos sobre o mercado financeiro de maneira simples e no seu próprio ritmo.
Explore nossos conteúdos, conheça os conceitos fundamentais da renda fixa e descubra como pequenas decisões podem contribuir para grandes objetivos.
Finkko — Aprender transforma.
Aviso: este conteúdo possui caráter exclusivamente educativo e não constitui recomendação individual de investimento. Rentabilidades passadas ou hipotéticas não garantem resultados futuros. Antes de investir, considere seus objetivos, seu perfil de risco e as condições específicas de cada produto.